Auto zastępcze z OC sprawcy: pod Twój dom, na cały czas naprawy
Płaci ubezpieczyciel sprawcy, Ty nie płacisz nic. Podstawiamy auto tej samej klasy i naprawiamy Twoje, więc nikt nie zabierze Ci go w połowie naprawy.
 Sprawdził: Oskar Bomba, Ekspert ds. likwidacji szkódaktualizacja:


Jak to wygląda
Od telefonu do naprawionego auta
Dzwonisz
Podajesz numer szkody albo zgłaszamy ją za Ciebie.
Podstawiamy auto
Tej samej klasy, pod wskazany adres.
Odbieramy Twoje do naprawy
Warsztat i auto zastępcze w jednych rękach.
Oddajemy naprawione
Zabieramy zastępcze. Rozliczamy się z ubezpieczycielem.
Najważniejsze w 30 sekund
- Tak, warto: auto zastępcze z OC sprawcy nic Cię nie kosztuje, płaci za nie ubezpieczyciel sprawcy.
- Przysługuje także osobie prywatnej, nie tylko firmie, i nie musisz dowodzić, że nie masz autobusu pod domem (uchwała SN III CZP 5/11).
- Należy Ci się na czas naprawy, także gdy naprawa się przeciąga, chyba że opóźnienie jest z Twojej winy albo z winy kogoś trzeciego, np. warsztatu (III CZP 84/18).
- Przy szkodzie całkowitej: na czas potrzebny do kupienia innego auta.
- Auto ma być podobnej klasy do Twojego. Stawkę za dobę, jaką ubezpieczyciel uzna, ustala on sam i u różnych ubezpieczycieli różni się nawet o połowę.
Spis treści (14)Kliknij, aby rozwinąć i przejść do sekcjiWybierz sekcję
Czy warto brać auto zastępcze z OC sprawcy? Trzy drogi obok siebie
Warto, bo płaci ubezpieczyciel sprawcy. Pytanie brzmi raczej: od kogo wziąć auto. Są trzy drogi.
| Auto od ubezpieczyciela sprawcy | Wypożyczalnia na cesję | Fleet Team: auto i naprawa | |
|---|---|---|---|
| Kto organizuje | ubezpieczyciel, jego sieć | Ty wybierasz firmę | my, jednym telefonem |
| Co podpisujesz | umowę najmu z siecią TU | umowę najmu i cesję | umowę najmu i cesję |
| Stawka za dobę | ustala TU | stawka wypożyczalni; różnicę ponad stawkę TU ktoś pokrywa | rozliczamy się z ubezpieczycielem sprawcy sami |
| Kto dba o długość najmu | TU, które płaci za każdy dzień | wypożyczalnia, która nie wie, co dzieje się w warsztacie | ten sam zespół, który naprawia auto |
| Gdy naprawa się przeciąga | TU może uznać, że dalszy najem jest nieuzasadniony | spór między wypożyczalnią a TU | wiemy dlaczego, bo to nasz warsztat |
| Naprawa | osobna sprawa | osobna sprawa | w tym samym procesie |
Porównaj drogiwybierz
Auto od ubezpieczyciela sprawcy
Kto organizuje
ubezpieczyciel, jego sieć
Co podpisujesz
umowę najmu z siecią TU
Stawka za dobę
ustala TU
Kto dba o długość najmu
TU, które płaci za każdy dzień
Gdy naprawa się przeciąga
TU może uznać, że dalszy najem jest nieuzasadniony
Naprawa
osobna sprawa
Wypożyczalnia na cesję
Kto organizuje
Ty wybierasz firmę
Co podpisujesz
umowę najmu i cesję
Stawka za dobę
stawka wypożyczalni; różnicę ponad stawkę TU ktoś pokrywa
Kto dba o długość najmu
wypożyczalnia, która nie wie, co dzieje się w warsztacie
Gdy naprawa się przeciąga
spór między wypożyczalnią a TU
Naprawa
osobna sprawa
Fleet Team: auto i naprawa
Kto organizuje
my, jednym telefonem
Co podpisujesz
umowę najmu i cesję
Stawka za dobę
rozliczamy się z ubezpieczycielem sprawcy sami
Kto dba o długość najmu
ten sam zespół, który naprawia auto
Gdy naprawa się przeciąga
wiemy dlaczego, bo to nasz warsztat
Naprawa
w tym samym procesie
Dlaczego
- Ubezpieczyciel płaci za każdy dzień najmu, więc ma interes, żeby najem był krótki.
- Wypożyczalnia nie naprawia auta, więc gdy TU pyta „dlaczego jeszcze?”, musi pytać warsztat.
- U nas warsztat i auto zastępcze to jedna firma, więc odpowiedź na „dlaczego jeszcze?” mamy od ręki.
Niezależnie od drogi zasady są te same. Poniżej idziemy po kolei: kiedy auto zastępcze Ci się należy, jak je dostać, od kogo je wziąć i za ile, na jak długo i co zrobić, gdy ubezpieczyciel zacznie ucinać dni.
Kiedy przysługuje auto zastępcze z OC sprawcy, a kiedy nie?
Auto zastępcze z OC sprawcy przysługuje, gdy spełnione są cztery warunki. Wynikają z uchwał Sądu Najwyższego i z omówienia, które opublikował Rzecznik Finansowy:
- Szkodę spowodował inny kierowca, a jego ubezpieczyciel odpowiada za nią z OC.
- Przez szkodę nie możesz korzystać ze swojego auta: stoi w naprawie, nie nadaje się do jazdy albo jest szkodą całkowitą.
- Nie masz innego wolnego i sprawnego auta, którym możesz jeździć w tym czasie.
- Auto jest Ci potrzebne do zwykłych, codziennych spraw: pracy, dzieci, zakupów, lekarza.
Nie ma znaczenia, czy jesteś osobą prywatną, czy prowadzisz firmę, ani czy pod domem jeździ autobus. Sąd Najwyższy w uchwale III CZP 5/11 uznał, że prawo do auta zastępczego nie zależy od możliwości korzystania z komunikacji zbiorowej. Rzecznik Finansowy dodaje, że nawet przy rzadszym używaniu auta komunikacja publiczna nie jest równoważnym zastępstwem.
Ubezpieczyciele odmawiają częściej, niż pozwala na to prawo. Oto najczęstsze odmowy i odpowiedzi na nie:
Słyszysz
„Nie prowadzi Pan działalności, więc auto się nie należy.”
Odpowiedź
Nieprawda: przysługuje także osobie prywatnej (III CZP 5/11).
Słyszysz
„Ma Pani komunikację miejską.”
Odpowiedź
Nie ma znaczenia: SN uznał, że prawo do auta nie zależy od możliwości korzystania z komunikacji zbiorowej (III CZP 5/11).
Słyszysz
„Czas naprawy według kosztorysu to 3 dni.”
Odpowiedź
Kosztorys liczy pracę, nie czekanie na części i oględziny (III CZP 84/18).
Kiedy odmowa bywa zasadna
Masz drugie wolne i sprawne auto, szkoda nie wyłącza Twojego auta z jazdy albo sam zwlekasz z oddaniem auta do naprawy.
Jak dostać auto zastępcze z OC sprawcy krok po kroku
Gdy warunki są spełnione, wszystko zaczyna się od zgłoszenia szkody. Poniżej po kolei: jak je zrobić, co z lawetą, gdy auto nie jedzie, i jak wygląda sam najem.
Jak zgłosić szkodę z OC sprawcy
Szkodę zgłaszasz ubezpieczycielowi sprawcy: przez infolinię, formularz na jego stronie albo w oddziale. Jeśli nie wiesz, gdzie sprawca ma OC, sprawdzisz to w bazie Ubezpieczeniowego Funduszu Gwarancyjnego po numerze rejestracyjnym jego auta i dacie zdarzenia. Przygotuj:
- numer rejestracyjny auta sprawcy i numer jego polisy, jeśli go znasz,
- oświadczenie sprawcy albo dane z notatki policji,
- datę, miejsce i krótki opis zdarzenia,
- zdjęcia uszkodzeń i miejsca zdarzenia,
- swoje dane i numer konta do wypłaty.
Od dnia zgłoszenia ubezpieczyciel ma 30 dni na wypłatę odszkodowania (art. 14 ust. 1 ustawy o ubezpieczeniach obowiązkowych). Już w zgłoszeniu napisz, że potrzebujesz auta zastępczego, i zachowaj potwierdzenie z datą.
Holowanie z OC sprawcy: kto płaci za lawetę?
Ubezpieczyciel sprawcy. Jeśli po zdarzeniu Twoje auto nie nadaje się do jazdy, koszt holowania do warsztatu jest częścią szkody, którą pokrywa OC sprawcy (art. 361 k.c. i art. 34 ustawy o ubezpieczeniach obowiązkowych). Warunek jest ten sam co przy aucie zastępczym: wydatek ma być celowy i uzasadniony, czyli laweta jedzie tam, gdzie auto będzie naprawiane, za cenę zbliżoną do rynkowej.
Część ubezpieczycieli sama organizuje holowanie, gdy sprawca ma u nich OC w pakiecie z assistance (Rzecznik Finansowy). Jeśli wzywasz lawetę sam, weź fakturę z opisem trasy i dołącz ją do zgłoszenia szkody razem z rachunkiem za parking, jeśli auto na nim stało.
Najem auta zastępczego krok po kroku
Cały najem w czterech krokach:
- 1
Zgłoś szkodę ubezpieczycielowi sprawcy i od razu poproś o auto zastępcze.
- 2
Odpowiedz na propozycję najmu, którą przedstawi ubezpieczyciel, nawet jeśli wybierzesz inną wypożyczalnię. Jeśli jego oferta okaże się nierealna, masz na to dowód (UKNF).
- 3
Weź auto tej samej klasy co Twoje i podpisz umowę najmu. Przy wypożyczalni spoza sieci zwykle podpisujesz też cesję, żeby nie płacić z góry.
- 4
Oddaj auto do naprawy bez zwłoki i zbieraj dokumenty, które pokażą, ile trwała naprawa i dlaczego.
Czy musisz wziąć auto od ubezpieczyciela? Co mówią sądy w 431 sprawach
Drugi z tych kroków, odpowiedź na propozycję ubezpieczyciela, budzi najwięcej pytań. Nie musisz brać auta z sieci ubezpieczyciela, ale jeśli weźmiesz droższe bez dobrego powodu, różnicę w stawce możesz zapłacić sam.
Tak wynika z uchwały Sądu Najwyższego z 24 sierpnia 2017 r. (III CZP 20/17). Urząd Komisji Nadzoru Finansowego przejrzał 431 wyroków, które się na nią powołują (stan na 2 marca 2021 r.), i spisał, jakie powody sądy uznawały.
Ubezpieczyciele czytają tę uchwałę po swojemu i cytują ją w decyzjach tak, jakby każda odmowa oznaczała niższy zwrot:
Z pisma ubezpieczyciela
Tekst z wycinka
Tekst z wycinka„Zaniechanie przez Poszkodowanego rozważenia oferty ubezpieczyciela może skutkować ograniczeniem odpowiedzialności ubezpieczyciela do wysokości stawki za dobę wynajmu pojazdu zastępczego, z uwzględnieniem której ubezpieczyciel był gotów zorganizować pojazd zastępczy.”
„Zaniechanie przez Poszkodowanego rozważenia oferty ubezpieczyciela może skutkować ograniczeniem odpowiedzialności ubezpieczyciela do wysokości stawki za dobę wynajmu pojazdu zastępczego.”
Kluczowe jest tu słowo „może”. Uchwała nie zabrania Ci własnej wypożyczalni. Mówi tyle, że jeśli odrzucisz realną propozycję ubezpieczyciela, wyższą stawkę musisz umieć uzasadnić. Jakie powody sądy uznawały, pokazuje analiza UKNF:
Sądy uznały, że mogłeś odmówić auta od ubezpieczyciela
- auto od ubezpieczyciela było niższej klasy niż Twoje albo bez automatycznej skrzyni, a Twoje ją miało
- ubezpieczyciel nie potrafił wskazać wypożyczalni z autem Twojej klasy
- potrzebowałeś wyjazdu za granicę albo przewozu zwierząt, a ubezpieczyciel nie odniósł się do tego
- auto od ubezpieczyciela mógł prowadzić tylko najemca, a potrzebowała go też rodzina
- po auto trzeba było jechać daleko
- ubezpieczyciel uzależniał ofertę od zrobienia kalkulacji naprawy, a Ty potrzebowałeś auta od razu
- członek rodziny trafił po wypadku do szpitala i auto było potrzebne od ręki
Sądy uznały, że to za mało
- ogólne obawy, że warunki umowy mogą Ci nie odpowiadać
- wygoda: odbiór auta w warsztacie, brak uzgadniania terminu z ubezpieczycielem, jeśli był czas to uzgodnić
- nieco dłuższe czekanie na podstawienie
- ogólnie opisana potrzeba przewozu psa, bez wykazania, że codziennie
- kary umowne w umowie najmu, np. za zgubione kluczyki
Co sądy uznały za dobry powód, a co nie
Mogłeś odmówić auta od ubezpieczyciela, gdy:
auto od ubezpieczyciela było niższej klasy niż Twoje albo bez automatycznej skrzyni, a Twoje ją miało
ubezpieczyciel nie potrafił wskazać wypożyczalni z autem Twojej klasy
potrzebowałeś wyjazdu za granicę albo przewozu zwierząt, a ubezpieczyciel nie odniósł się do tego
auto od ubezpieczyciela mógł prowadzić tylko najemca, a potrzebowała go też rodzina
po auto trzeba było jechać daleko
ubezpieczyciel uzależniał ofertę od zrobienia kalkulacji naprawy, a Ty potrzebowałeś auta od razu
członek rodziny trafił po wypadku do szpitala i auto było potrzebne od ręki
Sądy uznały, że to za mało:
ogólne obawy, że warunki umowy mogą Ci nie odpowiadać
wygoda: odbiór auta w warsztacie, brak uzgadniania terminu z ubezpieczycielem, jeśli był czas to uzgodnić
nieco dłuższe czekanie na podstawienie
ogólnie opisana potrzeba przewozu psa, bez wykazania, że codziennie
kary umowne w umowie najmu, np. za zgubione kluczyki
Z tej listy wynika praktyczna rada: powód odmowy zapisz od razu, gdy odmawiasz, i konkretnie. Potrzebujesz automatu, auta dla kilku kierowców w rodzinie albo auta od ręki, a oferta tego nie zapewnia? Napisz to w odpowiedzi na propozycję. Ogólne obawy dopisane po fakcie to według analizy UKNF za mało.
Dwie rzeczy z tej samej analizy działają na Twoją korzyść. Propozycja ubezpieczyciela musi być realna: auto tej samej klasy, pełne pokrycie kosztów, konkretna wypożyczalnia. Ogólna informacja, że „można wynająć auto”, nie wystarcza. Nie musisz też szukać najtańszej oferty na rynku: zarzut sądy uznawały tylko wtedy, gdy ktoś świadomie wziął auto po rażąco wygórowanej stawce.
Stawka z sieci ubezpieczyciela: dlaczego uzna mniej, niż zapłaciłeś
Najczęstsza odmowa przy aucie z wypożyczalni spoza sieci brzmi tak:
Z pisma ubezpieczyciela
Tekst z wycinka
Tekst z wycinka„Podczas zgłoszenia szkody zaproponowaliśmy poszkodowanemu najem pojazdu zastępczego z wypożyczalni, z którą współpracujemy. Poinformowaliśmy również, jaką stawkę zaakceptujemy, jeśli poszkodowany zdecyduje się na najem pojazdu z innej wypożyczalni. Poszkodowany zdecydował się na samodzielny najem pojazdu po wyższej stawce. Z tego powodu zwracamy tylko takie koszty, jakie ponieślibyśmy, gdyby poszkodowany wynajął pojazd z wypożyczalni, z którą współpracujemy.”
„Z tego powodu zwracamy tylko takie koszty, jakie ponieślibyśmy, gdyby poszkodowany wynajął pojazd z wypożyczalni, z którą współpracujemy.”
Za tym zdaniem stoi prosty mechanizm. Ubezpieczyciel zleca swoim wypożyczalniom partnerskim najmy dla wszystkich swoich poszkodowanych w kraju, więc stawkę ma wynegocjowaną jak klient hurtowy. To cena za tysiące zleceń rocznie, a nie cena, za którą Ty wynajmiesz auto z dnia na dzień w swoim mieście. Potem ta sama stawka staje się limitem: „skoro nam wypożyczalnia liczy tyle, Tobie więcej nie zwrócimy”.
Jeden z ubezpieczycieli napisał to wprost. Stawka, którą uznał, to cena, za którą on sam mógł zorganizować najem, a warunki jego partnerów mogą odbiegać od ich cenników dla zwykłych klientów:
Z pisma ubezpieczyciela
Tekst z wycinka
Tekst z wycinka„W wiadomości z dnia [data] wskazaliśmy [nazwa partnera], który jest naszym partnerem w zakresie organizacji najmu pojazdu zastępczego. Przyjęta do rozliczenia kosztów najmu stawka 293 zł brutto jest ceną za którą ubezpieczyciel mógł zorganizować usługę. […] Jednocześnie wskazujemy, że przedstawione przez ubezpieczyciela firmy nie pobierają żadnych dodatkowych opłat oraz oferują preferencyjne warunki najmu. Warunki te mogą odbiegać od cenników tych firm na ich stronach internetowych.”
„Przyjęta do rozliczenia kosztów najmu stawka 293 zł brutto jest ceną za którą ubezpieczyciel mógł zorganizować usługę.”
Ten argument działa tylko wtedy, gdy propozycja ubezpieczyciela była realna, a Ty odmówiłeś bez powodu (uchwała III CZP 20/17). Jeśli ubezpieczyciel nie zaproponował auta przy zgłoszeniu, zaproponował je za późno, w niższej klasie, daleko od Ciebie albo na warunkach, które nie pasowały do Twojej sytuacji, stawka z jego sieci nie jest granicą. Wtedy liczy się cena rynkowa najmu w Twojej okolicy. Co zrobić:
- przy zgłoszeniu szkody zapytaj o auto zastępcze i poproś o propozycję na piśmie albo mailem,
- sprawdź, czy propozycja jest konkretna: klasa auta, wypożyczalnia, termin i miejsce podstawienia, kto może prowadzić,
- zachowaj ofertę ubezpieczyciela i swoją odpowiedź; to one rozstrzygają spór o stawkę, nie sama faktura.
Ile ubezpieczyciel płaci za dobę auta zastępczego? Osiem cenników obok siebie
Stawki, które ubezpieczyciele uznają, najlepiej widać w ich własnych cennikach. Za tę samą Skodę Octavię Warta płaci 91 zł brutto za dobę, a Link4 135 zł brutto. O stawce decyduje ubezpieczyciel sprawcy, nie Twoje auto.
Brutto za dobę; stawki netto przeliczone × 1,23, netto w nawiasie. Najkrótszy najem: Link4 do 14 dni, Allianz do 6, Generali do 3, TUZ do 19 dni (przy dłuższym najmie ich stawki są niższe).
Jakim autem jeździsz?przesuń i wybierz
Kompakt (klasa C)
np. Skoda Octavia / Ford Focus
- Wartanajniższa91 zł
- Ergo Hestia109 zł
- Link4najwyższa135 zł(110 netto)
- InterRisk111 zł(90 netto)
- Allianz117 zł(95 netto)
- Generali123 zł(100 netto)
- Wiener111 zł(90 netto)
- TUZ106 zł(86 netto)
Uwagi i źródła
Allianz zalicza Skodę Octavię do klasy D (135 zł netto); w wierszu C podajemy jego stawkę dla Forda Focusa. Generali nie ma w cenniku klasy dla Audi A6 i BMW 5; w wierszu D premium podajemy jego klasę E (Mercedes C). Źródła: Warta, „Akceptowane stawki najmu pojazdów zastępczych”, stan 27.09.2026 · ERGO Hestia, „Propozycja ERGO Hestii dla wynajmu pojazdów zastępczych z ubezpieczenia OC sprawcy”, 20.08.2025 · Link4, „Propozycja wynajmu Pojazdu Zastępczego”, stan 27.09.2026 · InterRisk, „Samochód zastępczy przy szkodzie z OC”, 20.08.2023 · Allianz, „Zasady rozliczania kosztów wynajmu pojazdu zastępczego”, stan 27.09.2026 · Generali, „Ważne informacje OC”, stan 27.09.2026 · Wiener, „Likwidacja szkody z ubezpieczenia OC sprawcy”, 1.07.2024 · TUZ Ubezpieczenia, „Zasady wynajmu pojazdu zastępczego”, 30.06.2025.
Przy 14 dniach najmu kompaktu różnica między Wartą a Link4 to 616 zł. Jeśli bierzesz auto na własną rękę, a wypożyczalnia liczy więcej, niż uzna ubezpieczyciel sprawcy, to o tę różnicę jest spór. Nie każdy ubezpieczyciel podaje stawki w liczbach: Uniqa pisze, że akceptowane stawki „wynikają z umów” z wypożyczalniami, a PZU na stronie o aucie zastępczym stawek nie podaje.
Co jest w stawce i dlaczego spada przy dłuższym najmie
Stawka z cennika ubezpieczyciela to cała cena doby. Allianz pisze wprost, że dodatkowe opłaty, np. za podstawienie auta albo zniesienie udziału własnego, mają być wliczone w stawkę dobową. W sieciach ubezpieczycieli zwykle dostajesz auto bez kaucji i bez limitu kilometrów: tak deklarują Allianz, TUZ i Uniqa, a Allianz i Uniqa pozwalają też na wyjazd za granicę.
Przy dłuższym najmie doba tanieje: Generali ma sześć progów, od 1-3 dni do ponad 31 dni, Link4 obniża stawkę po 14 dniach, a TUZ powyżej 19 dni rozlicza ryczałt za 30 dni. Jeśli naprawa się przeciąga, ubezpieczyciel porówna Twoją fakturę z tymi niższymi stawkami.
U nas stawką się nie martwisz: rozliczamy najem z ubezpieczycielem sprawcy sami, bez przedpłaty z Twojej strony.
Jakiej klasy auto zastępcze Ci się należy?
Cennik zależy od klasy auta, więc to klasa w praktyce decyduje o stawce. Należy Ci się auto takiej samej albo podobnej klasy jak Twoje.
Ubezpieczyciel nie pokryje auta wyraźnie wyższej klasy: kto zamieni Toyotę Yaris na Audi A6, dopłaci różnicę z własnej kieszeni.
Ubezpieczyciele zapisują to w swoich zasadach wprost. TUZ pisze, że auto zastępcze powinno być z segmentu nie niższego niż uszkodzone, a Allianz, że nie powinno należeć do segmentu wyższego; przy wyższym uzna koszt najmu auta z tego samego segmentu. Klasę ustala się po segmencie i przykładowych modelach z cennika, dlatego ten sam model bywa u różnych ubezpieczycieli w innej klasie: Skodę Octavię Warta liczy jako klasę C, a Allianz jako D.
Tę samą formułę widać w decyzjach:
Z pisma ubezpieczyciela

Tekst z wycinka
Tekst z wycinka„Zgodnie z powyższym wynajęty pojazd powinien być zbliżonej (nie wyższej) klasy, co pojazd uszkodzony.”
„Wynajęty pojazd powinien być zbliżonej (nie wyższej) klasy, co pojazd uszkodzony.”
„Zbliżonej” działa w obie strony. Ubezpieczyciel pilnuje, żebyś nie wziął auta wyższej klasy, ale auto niższej klasy albo bez automatu, gdy Twoje go ma, też nie jest „zbliżone”, a sądy uznawały to za powód do najmu gdzie indziej.
W praktyce: kompakt za kompakt, SUV za SUV-a, kombi za kombi, automat za automat, dostawczak o tej samej ładowności za dostawczaka. Podając nam model swojego auta, dostajesz auto z tej samej klasy.
Co podpisujesz w wypożyczalni: cesja i VAT dla firmy
Gdy wiesz już, jakie auto Ci się należy i za ile, zostaje umowa. Poza umową najmu wypożyczalnia spoza sieci zwykle podsunie Ci jeszcze jeden dokument.
Cesja to umowa, w której przekazujesz wypożyczalni prawo do żądania zapłaty za najem od ubezpieczyciela sprawcy. Dzięki niej nie płacisz z góry, ale sprawdź, czy umowa nie przerzuca na Ciebie różnicy w stawce, jeśli ubezpieczyciel uzna mniej.
Jeśli prowadzisz firmę, dochodzi pytanie o VAT. Gdy jesteś czynnym podatnikiem VAT i auto służy tylko firmie, ubezpieczyciel zwykle rozlicza koszty w kwocie netto, bo VAT możesz odliczyć.
Gdy auto służy firmie i prywatnie, rozliczenie bywa netto plus połowa VAT; przy zwolnieniu z VAT brutto. Przy najmie przez nas faktury i rozliczenie z ubezpieczycielem są po naszej stronie.
Na ile dni przysługuje auto zastępcze? Na cały czas naprawy, nie na czas z kosztorysu
Najwięcej sporów dotyczy jednak nie stawki, tylko liczby dni. Auto zastępcze należy Ci się przez cały rzeczywisty czas naprawy, łącznie z czekaniem na oględziny i na części. Szkodę całkowitą, gdzie liczy się to inaczej, omawiamy w następnej sekcji.
Spór zaczyna się zwykle od kosztorysu. Podaje on „czas technologiczny”, czyli godziny pracy blacharza i lakiernika, a ubezpieczyciele lubią traktować go jak limit najmu. Sąd Najwyższy rozstrzygnął, że nim nie jest. W sprawie, na której oparł uchwałę z 2019 roku (III CZP 84/18), naprawa trwała 60 dni, a sama praca przy aucie dwa:
- 2 dni
Praca przy aucie
czas technologiczny
- 1 dzień
Schnięcie lakieru
- 1 dzień
Przyjęcie i wydanie auta
- 10 dni
Czekanie na oględziny
i zatwierdzenie kalkulacji
- 6 dni
Dni wolne od pracy
- 40 dni
Czekanie na części
Razem
uznane przez sąd za uzasadnione
Sąd uznał wszystkie 60 dni za uzasadnione, więc auto zastępcze należało się przez cały ten czas.
Sąd Najwyższy uznał, że ubezpieczyciel sprawcy odpowiada za najem w okresie przedłużającej się naprawy, „chyba że są one następstwem okoliczności, za które odpowiedzialność ponosi poszkodowany lub osoba trzecia”. Czekanie na części, których nie było w kraju, nie było winą poszkodowanego.
Mimo tej uchwały ubezpieczyciele nadal liczą najem od czasu technologicznego. Poniżej zupełnie inna sprawa, już nie ta z uchwały, tylko jedna z prowadzonych przez nas. Najem trwał dłużej, a ubezpieczyciel uznał z niego 3 dni:
Z pisma ubezpieczyciela
Tekst z wycinka
Tekst z wycinka„Zasadny okres najmu pojazdu zastępczego obejmuje: technologiczny czas naprawy 2 dni, dni organizacyjne 1 dzień. Łącznie: 3 dni. Pozostały okres najmu uznajemy za niezasadny, ponieważ do czasu rozpoczęcia naprawy można było poruszać się pojazdem poszkodowanym. Uszkodzenia pojazdu nie wyłączały go z ruchu.”
„Pozostały okres najmu uznajemy za niezasadny, ponieważ do czasu rozpoczęcia naprawy można było poruszać się pojazdem poszkodowanym.”
Ubezpieczyciel użył tu dwóch argumentów. Pierwszy, że najem kończy się na czasie technologicznym, to dokładnie to, co Sąd Najwyższy odrzucił w sprawie opisanej wyżej. Drugi, że auto było jezdne, bywa zasadny, ale tylko w części: ubezpieczyciel może nie uznać dni, w których jeździłeś swoim autem przed oddaniem go do warsztatu. Od dnia oddania auto zastępcze należy się do końca naprawy.
Jak ubezpieczyciele liczą dni najmu w praktyce
Zasady rozliczeń publikują sami ubezpieczyciele. Różnią się szczegółami, ale wszystkie liczą więcej niż sam czas pracy z kosztorysu:
- Auto niejezdne (TUZ): dni od szkody do pierwszego terminu oględzin, od oględzin do przesłania zatwierdzonego kosztorysu i od kosztorysu do końca rzeczywistej naprawy.
- Auto jezdne (TUZ): rzeczywisty czas naprawy razem z czynnościami organizacyjnymi warsztatu.
- Allianz: czas potrzebny do naprawy, jeden dzień na oddanie i odbiór auta oraz dni wolne od pracy, które wypadną w czasie naprawy.
- Czekanie na części (Allianz): uznawane, gdy warsztat udokumentuje, że części nie były dostępne. Wielodniowego, nieuzasadnionego czekania ubezpieczyciel może nie uznać.
Wniosek dla Ciebie: auto oddawaj do naprawy od razu po oględzinach, a od warsztatu bierz na piśmie daty zamówienia i dostarczenia części. To one bronią dni najmu, gdy ubezpieczyciel zaczyna je kwestionować.
Kto płaci za dni, gdy naprawę przeciąga warsztat?
Ta sama uchwała ma drugą stronę. Jeśli naprawa przeciąga się przez warsztat, ubezpieczyciel sprawcy może odmówić zapłaty za te dni, a wtedy zostajesz z rachunkiem albo ze sporem z warsztatem.
Tak Sąd Najwyższy opisał to w uzasadnieniu uchwały III CZP 84/18: zła organizacja pracy, nieuzasadnione przestoje, poprawki po źle wykonanej naprawie albo niezamówienie części w porę to okoliczności, za które odpowiada warsztat, a nie ubezpieczyciel. Poszkodowany ma wtedy roszczenie do warsztatu.
Szkoda całkowita: jak długo należy się auto zastępcze?
Inaczej liczy się czas, gdy auta nie opłaca się naprawiać. Przy szkodzie całkowitej auto zastępcze należy się na czas potrzebny do kupienia innego auta. Tak orzekł Sąd Najwyższy w uchwale z 22 listopada 2013 r. (III CZP 76/13).
Ten okres nie kończy się automatycznie w dniu wypłaty odszkodowania. Rzecznik Finansowy zwraca uwagę, że może skończyć się wcześniej (jeśli kupisz auto przed wypłatą), w dniu wypłaty albo później, gdy mimo starań nie dało się kupić podobnego auta od razu. Sąd bada, kiedy realnie mogłeś odtworzyć możliwość jeżdżenia: Twoje możliwości finansowe, czas na sprzedaż wraku i to, czy ubezpieczyciel wypłacił pieniądze w terminie.
Allianz w swoich zasadach deklaruje, że z wyprzedzeniem poinformuje o zakwalifikowaniu szkody jako całkowitej i o wysokości odszkodowania, a przy dłuższym najmie poprosi o dowody, co przeszkodziło w zakupie. Zachowuj więc ogłoszenia, korespondencję ze sprzedającymi i potwierdzenie daty wypłaty.
Ubezpieczyciel ucina dni albo chce odebrać auto przed końcem naprawy. Co robisz?
Nawet przy dobrze udokumentowanej naprawie ubezpieczyciel często próbuje skrócić najem. Nie oddawaj auta tylko dlatego, że ubezpieczyciel napisał, że płaci do określonego dnia. Zapytaj warsztat, dlaczego naprawa trwa, i odpowiedz na piśmie.
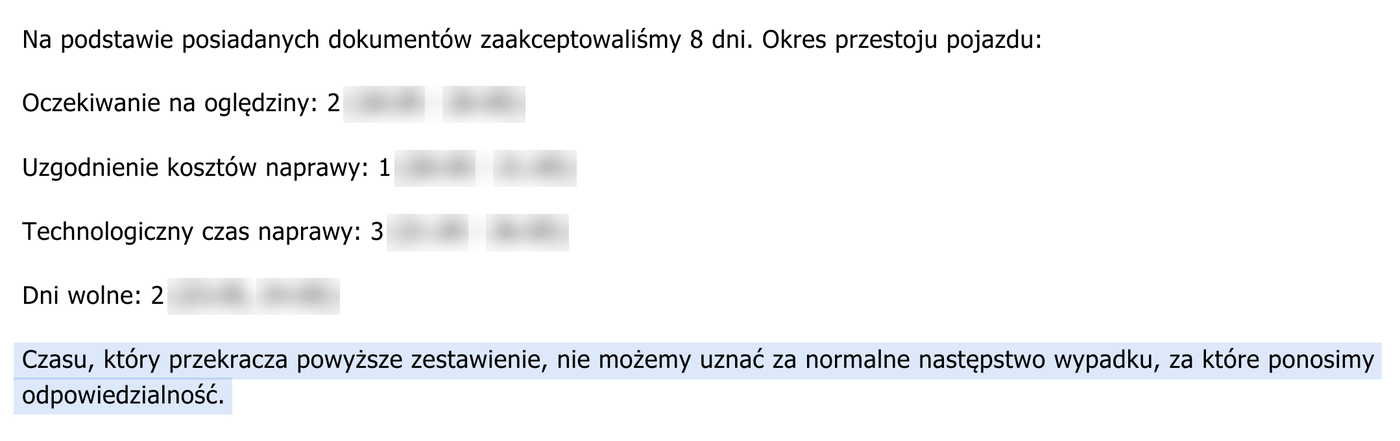
Takie pismo przychodzi w trakcie naprawy („pokryjemy najem do dnia…”) albo po niej, gdy ubezpieczyciel rozlicza fakturę za najem. Mechanizm jest ten sam: ubezpieczyciel sam układa rozpiskę dni i uznaje tylko to, co się w niej mieści. Tak wyglądało to w jednej z naszych spraw:
Z pisma ubezpieczyciela
Tekst z wycinka
Tekst z wycinka„Na podstawie posiadanych dokumentów zaakceptowaliśmy 8 dni. Okres przestoju pojazdu: oczekiwanie na oględziny 2, uzgodnienie kosztów naprawy 1, technologiczny czas naprawy 3, dni wolne 2. Czasu, który przekracza powyższe zestawienie, nie możemy uznać za normalne następstwo wypadku, za które ponosimy odpowiedzialność.”
„Czasu, który przekracza powyższe zestawienie, nie możemy uznać za normalne następstwo wypadku, za które ponosimy odpowiedzialność.”
To nie jest ocena, ile naprawa naprawdę trwała, tylko wyliczenie, ile według ubezpieczyciela powinna trwać. Każdy dzień ponad tę rozpiskę trzeba obronić dokumentami z warsztatu. Co robisz, gdy dostajesz takie pismo:
- Weź od warsztatu potwierdzenie na piśmie: na co czeka naprawa i od kiedy (np. data zamówienia części).
- Wyślij ubezpieczycielowi reklamację (wzór niżej). Ubezpieczyciel ma 30 dni na odpowiedź.
- Zachowaj umowę najmu i całą korespondencję. Bez nich nie odzyskasz kosztów dni, których TU nie uzna.
- Jeśli odmówi: wniosek do Rzecznika Finansowego, a w ostateczności sąd.
Reklamację możesz napisać sam. Wystarczy wzór poniżej: uzupełnij pola w nawiasach kwadratowych, przepisz datę z pisma ubezpieczyciela i dołącz potwierdzenie z warsztatu.
Wzór reklamacji
[miejscowość, data]
[imię i nazwisko, adres]
[nazwa ubezpieczyciela] Nr szkody: [numer]
Reklamacja: dalsze pokrycie kosztów najmu pojazdu zastępczego
W piśmie z dnia [data] poinformowali Państwo, że pokryją koszty najmu pojazdu zastępczego do dnia [data]. Nie zgadzam się z tym stanowiskiem.
Mój pojazd [marka, model, nr rejestracyjny] nadal jest w naprawie w [nazwa warsztatu]. Naprawa nie jest zakończona, ponieważ [np. warsztat czeka na części zamówione dnia …]. Potwierdzenie warsztatu załączam.
Zgodnie z uchwałą Sądu Najwyższego z 15 lutego 2019 r. (III CZP 84/18) odpowiedzialność ubezpieczyciela OC obejmuje celowe i ekonomicznie uzasadnione wydatki na najem pojazdu zastępczego w okresie przedłużającej się naprawy, chyba że są one następstwem okoliczności, za które odpowiada poszkodowany lub osoba trzecia. Opóźnienie nie wynika z moich działań.
Wnoszę o pokrycie kosztów najmu do dnia zakończenia naprawy i wydania mi pojazdu.
Załącznik: potwierdzenie warsztatu o stanie naprawy.
[podpis]
Jakie dokumenty zachować, żeby ubezpieczyciel uznał najem?
Każdy z opisanych sporów wygrywa się dokumentami. TUZ Ubezpieczenia wymienia je w swoich zasadach wynajmu (czerwiec 2025) i to dobra lista kontrolna także u innych ubezpieczycieli:
- faktura za najem wystawiona na właściciela auta, z okresem najmu i stawką za dobę,
- umowa najmu,
- protokół wydania i zwrotu auta zastępczego,
- uzasadnienie, dlaczego auto zastępcze było potrzebne,
- harmonogram naprawy z warsztatu,
- dokumenty o częściach do naprawy, np. potwierdzenie zamówienia i dostarczenia.
Lista dokumentów jako nacisk: w sieci „minimum”, poza siecią komplet
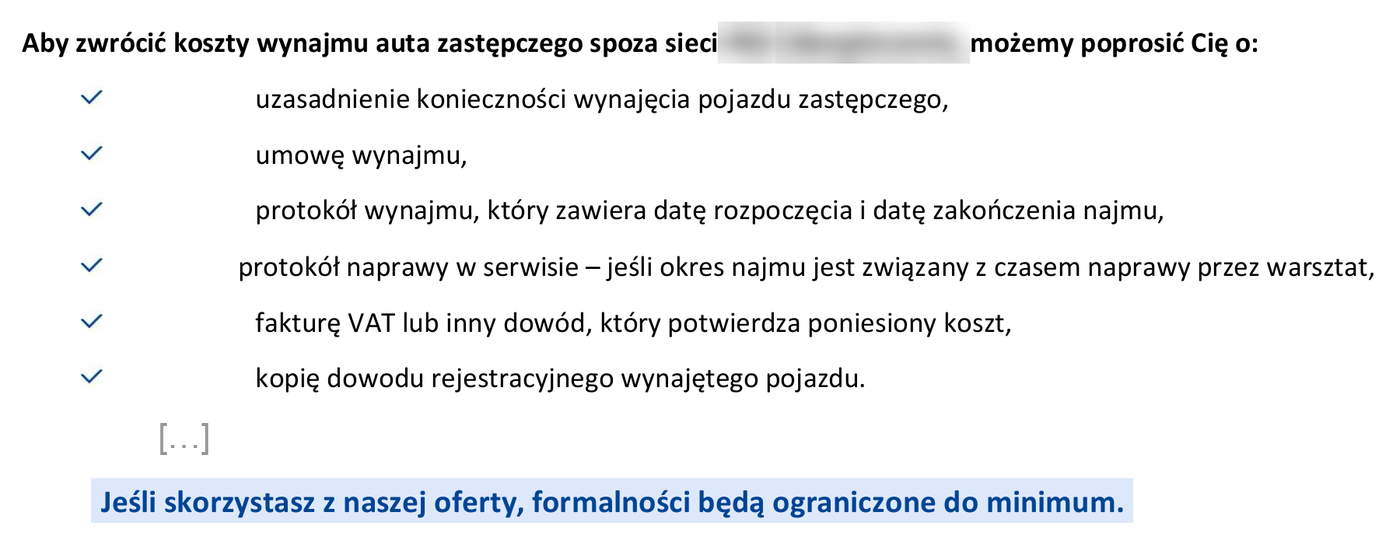
Podobna lista potrafi też służyć jako nacisk. Ubezpieczyciel, który klientom swojej sieci obiecuje formalności ograniczone do minimum, od tych, którzy wybrali inną wypożyczalnię, może zażądać całego kompletu. Tak pisze w materiałach, które poszkodowani dostają po zgłoszeniu szkody:
Z materiałów ubezpieczyciela
Tekst z wycinka
Tekst z wycinka„Aby zwrócić koszty wynajmu auta zastępczego spoza sieci [nazwa ubezpieczyciela], możemy poprosić Cię o: uzasadnienie konieczności wynajęcia pojazdu zastępczego, umowę wynajmu, protokół wynajmu, który zawiera datę rozpoczęcia i datę zakończenia najmu, protokół naprawy w serwisie – jeśli okres najmu jest związany z czasem naprawy przez warsztat, fakturę VAT lub inny dowód, który potwierdza poniesiony koszt, kopię dowodu rejestracyjnego wynajętego pojazdu. […] Jeśli skorzystasz z naszej oferty, formalności będą ograniczone do minimum.”
„Jeśli skorzystasz z naszej oferty, formalności będą ograniczone do minimum.”
Część tej listy ma sens. Protokół naprawy z warsztatu pokazuje, na co i jak długo czekało auto, i to on broni dni najmu. Reszta w dużej mierze opisuje to samo kilka razy. Faktura wypożyczalni potwierdza, że najem się odbył, kto wynajął, od kiedy do kiedy, po jakiej stawce i jakim autem. Umowa najmu i protokół wydania i zwrotu mówią o tych samych datach i tym samym aucie. Kopia dowodu rejestracyjnego wynajętego auta służy do sprawdzenia jego klasy, a klasę widać już po modelu na fakturze.
Prośby nie warto ignorować, bo bez dokumentów rozliczenie stanie i wypłata się opóźni. Warto za to wiedzieć, czym ta lista jest: nie dowodem, że najem poza siecią jest mniej uzasadniony, tylko tym samym najmem opisanym na większej liczbie kartek.
Gdy naprawiamy Twoje auto i dajemy auto zastępcze, komplet dokumentów wysyłamy razem z fakturą, a spór o stawkę z ubezpieczycielem prowadzimy my.
Naprawa i auto zastępcze w jednych rękach
Większość opisanych sporów bierze się z tego, że auto zastępcze i naprawa są w dwóch różnych rękach: wypożyczalnia nie wie, na co czeka warsztat, a warsztat nie odpowiada za najem. Przy naprawie też masz wybór, choć ubezpieczyciel przedstawia go inaczej.
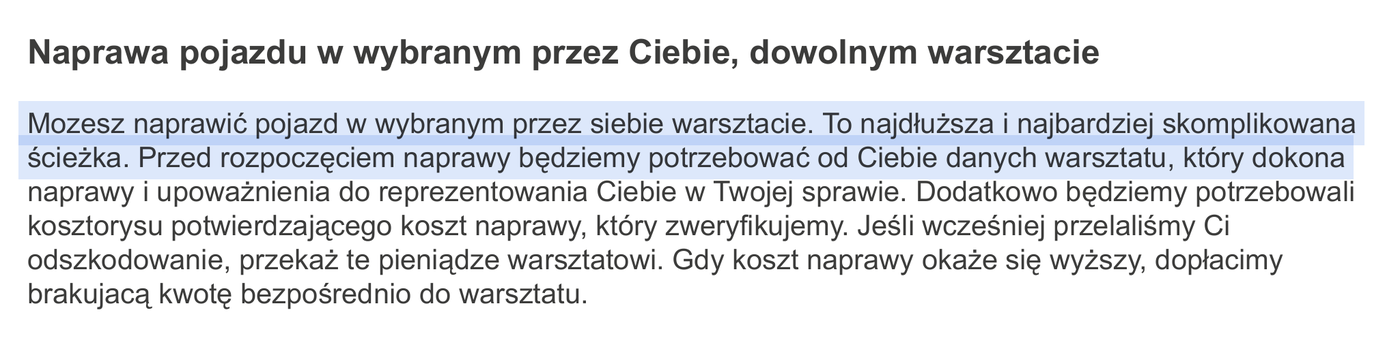
Możesz naprawić auto w dowolnym warsztacie. Ubezpieczyciel nie może Ci tego zabronić, więc robi coś innego: opisuje naprawę poza swoją siecią jako drogę pod górę. Tak wygląda to w piśmie, które dostał jeden z naszych klientów:
Z pisma ubezpieczyciela
Tekst z wycinka
Tekst z wycinka„Naprawa pojazdu w wybranym przez Ciebie, dowolnym warsztacie. Mozesz naprawić pojazd w wybranym przez siebie warsztacie. To najdłuższa i najbardziej skomplikowana ścieżka. Przed rozpoczęciem naprawy będziemy potrzebować od Ciebie danych warsztatu, który dokona naprawy i upoważnienia do reprezentowania Ciebie w Twojej sprawie. Dodatkowo będziemy potrzebowali kosztorysu potwierdzającego koszt naprawy, który zweryfikujemy.”
„To najdłuższa i najbardziej skomplikowana ścieżka.”
Zwróć uwagę, czego w tym akapicie nie ma: zakazu ani mniejszej kwoty. Są trzy formalności: dane warsztatu, upoważnienie do reprezentowania Cię w sprawie i kosztorys, który ubezpieczyciel zweryfikuje. Tyle dzieli „najdłuższą ścieżkę” od naprawy w jego sieci. Gdy naprawiasz u nas, te dokumenty przygotowujemy my.
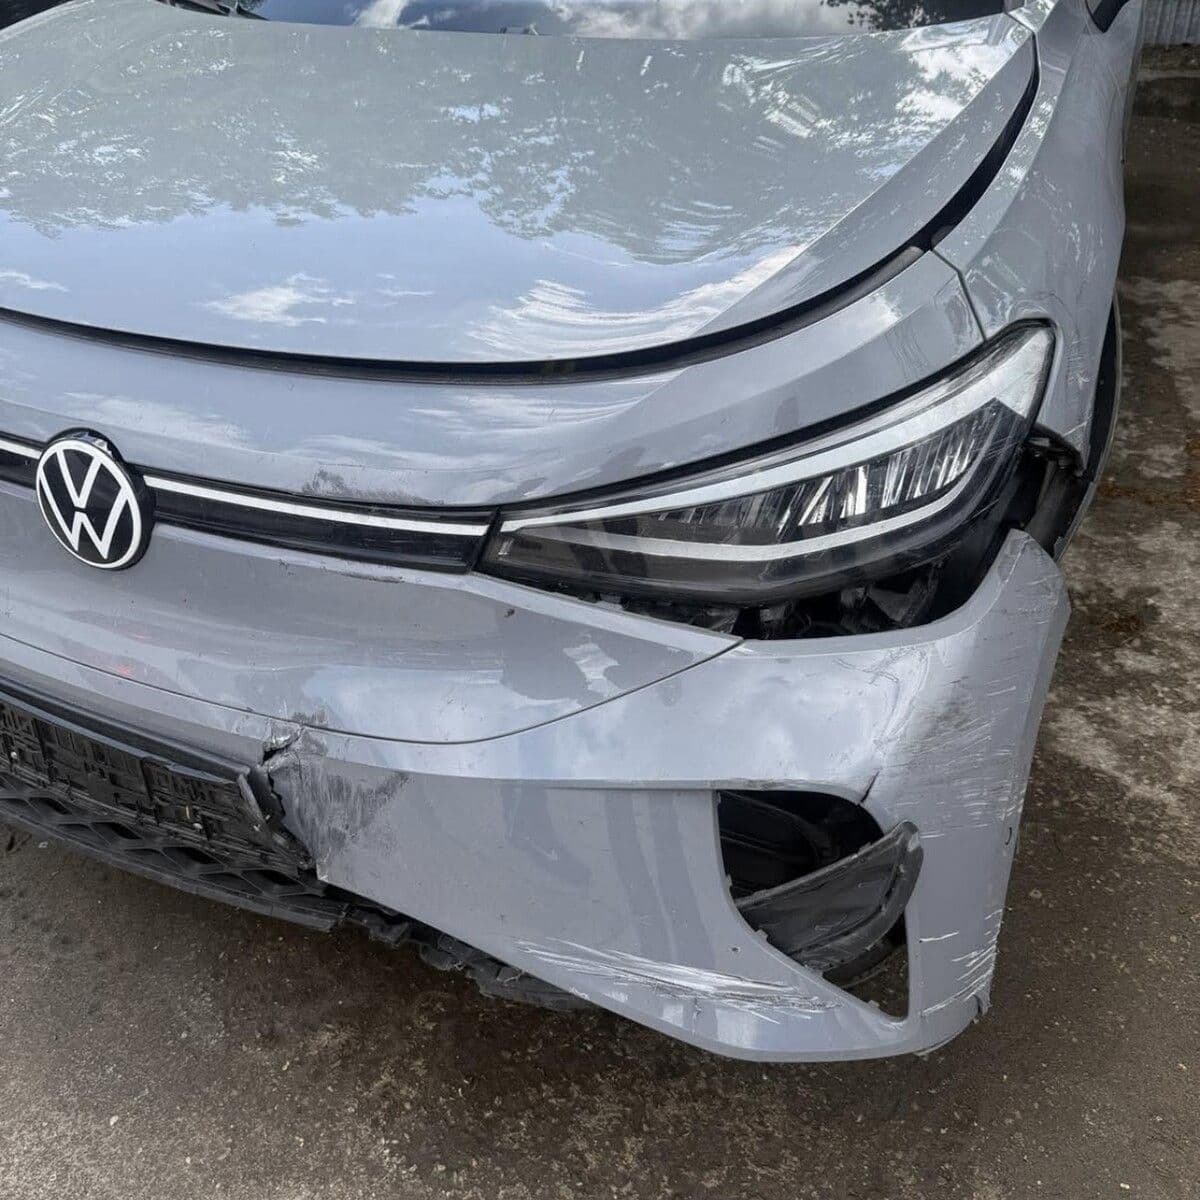
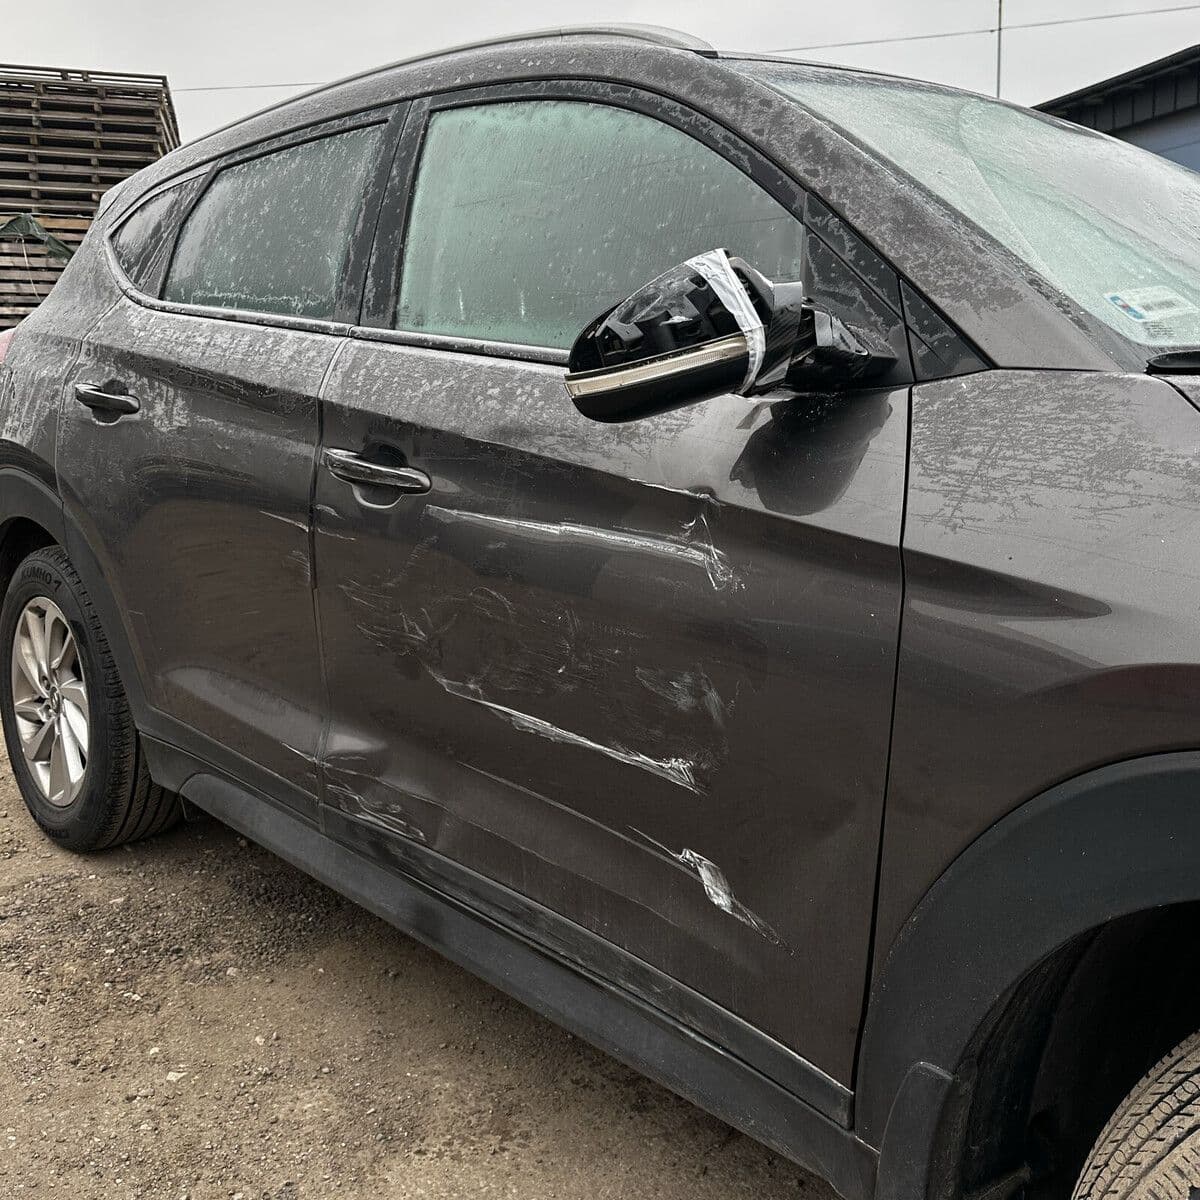
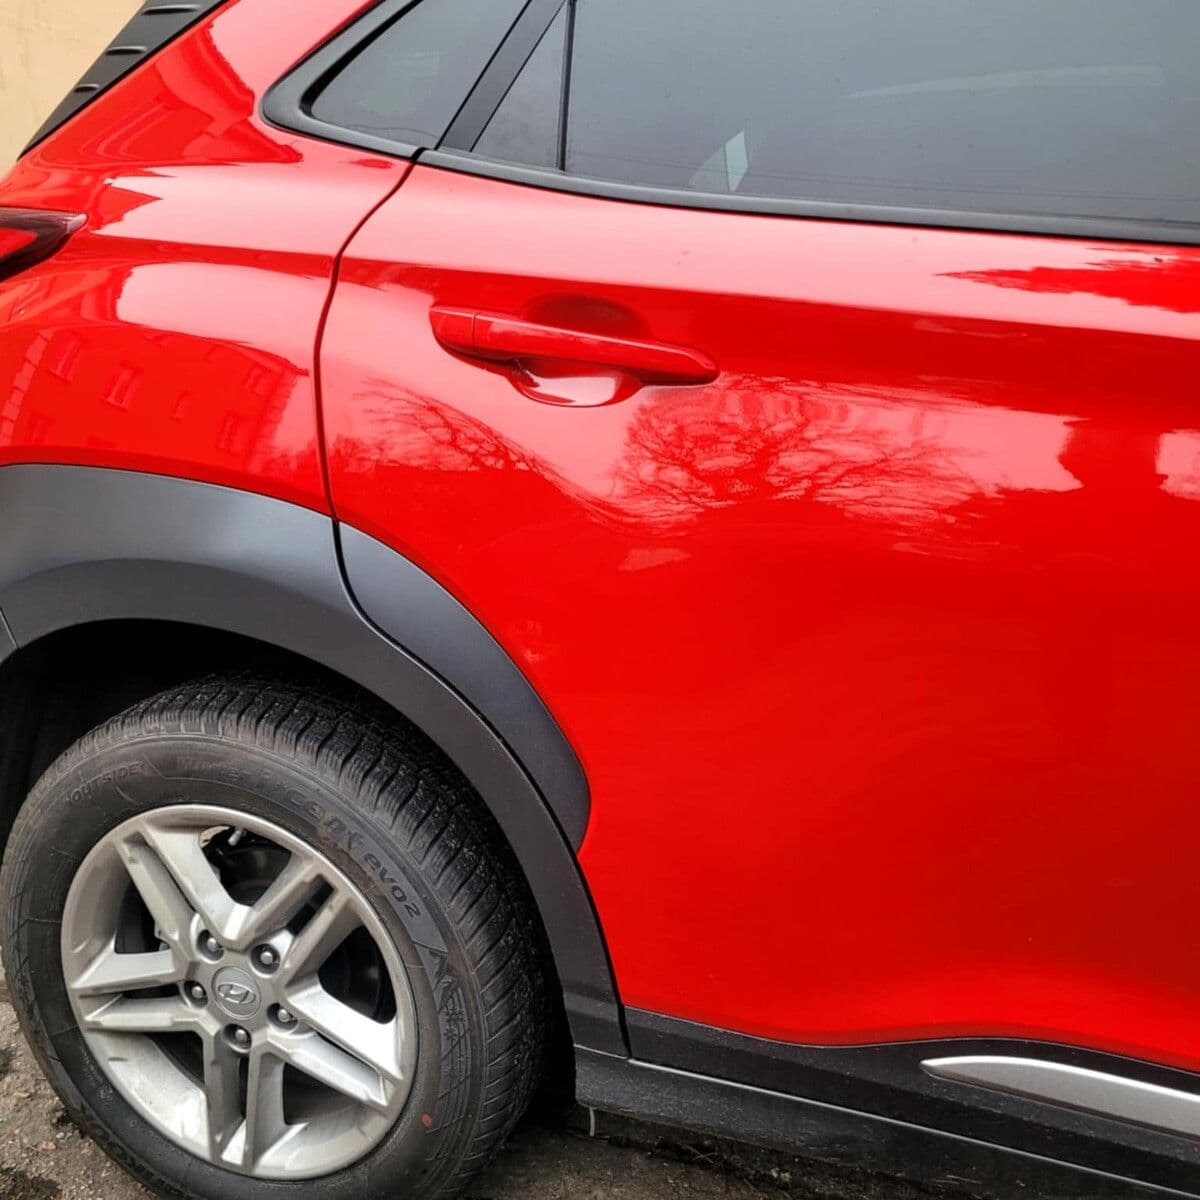
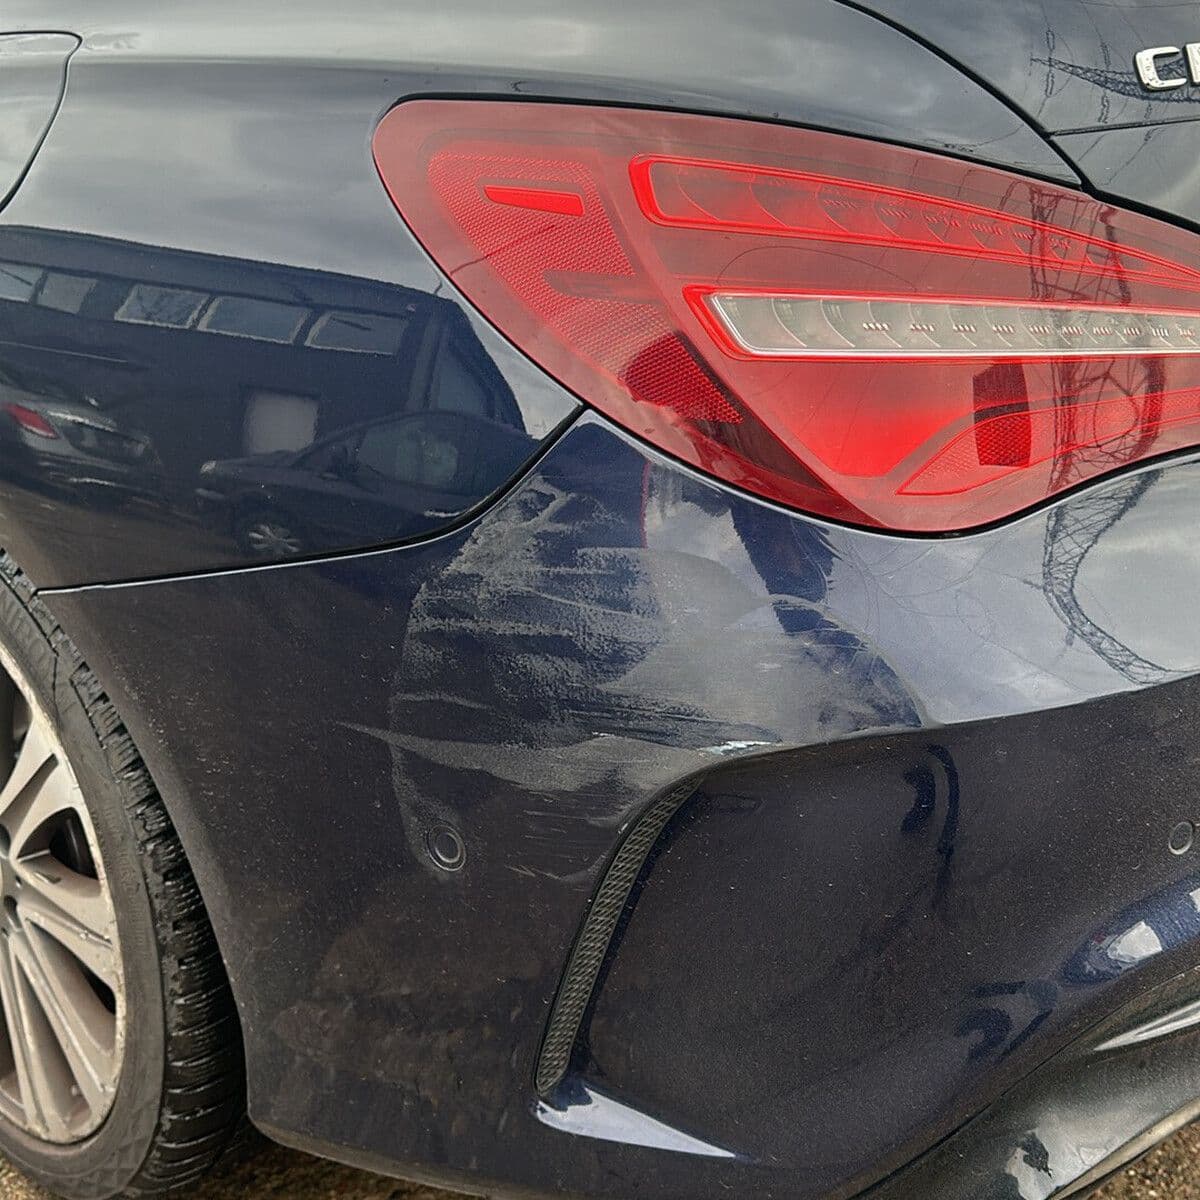
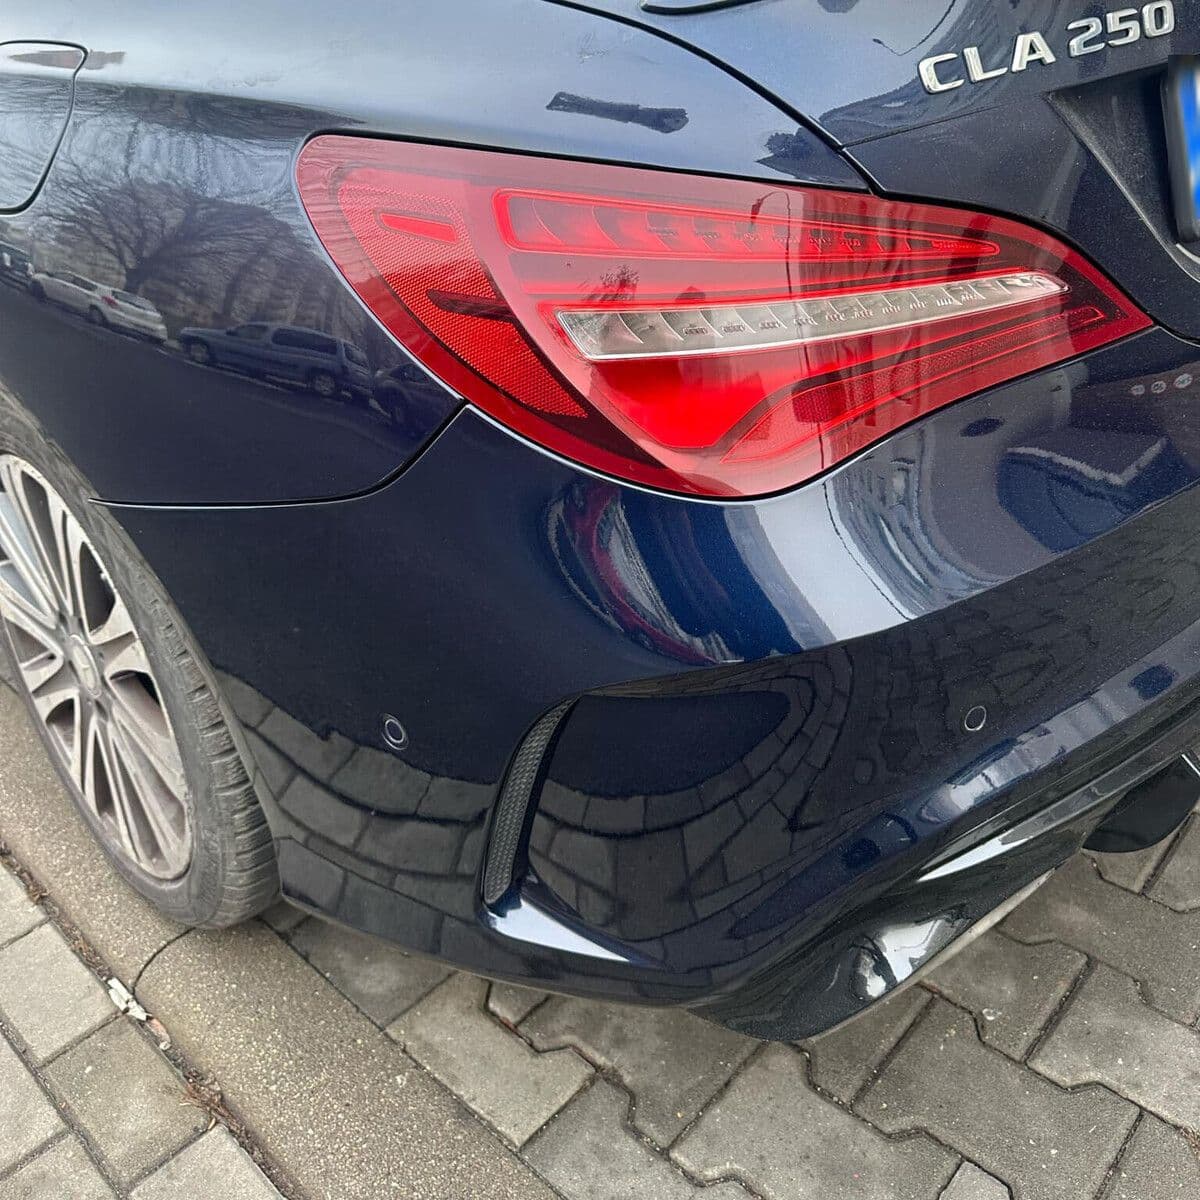
U nas warsztat i auto zastępcze to jedna firma: wiemy, na co czeka naprawa, i ten sam zespół dokumentuje to ubezpieczycielowi. Poniżej prawdziwe auta i ile dni były u nas.
 Przed
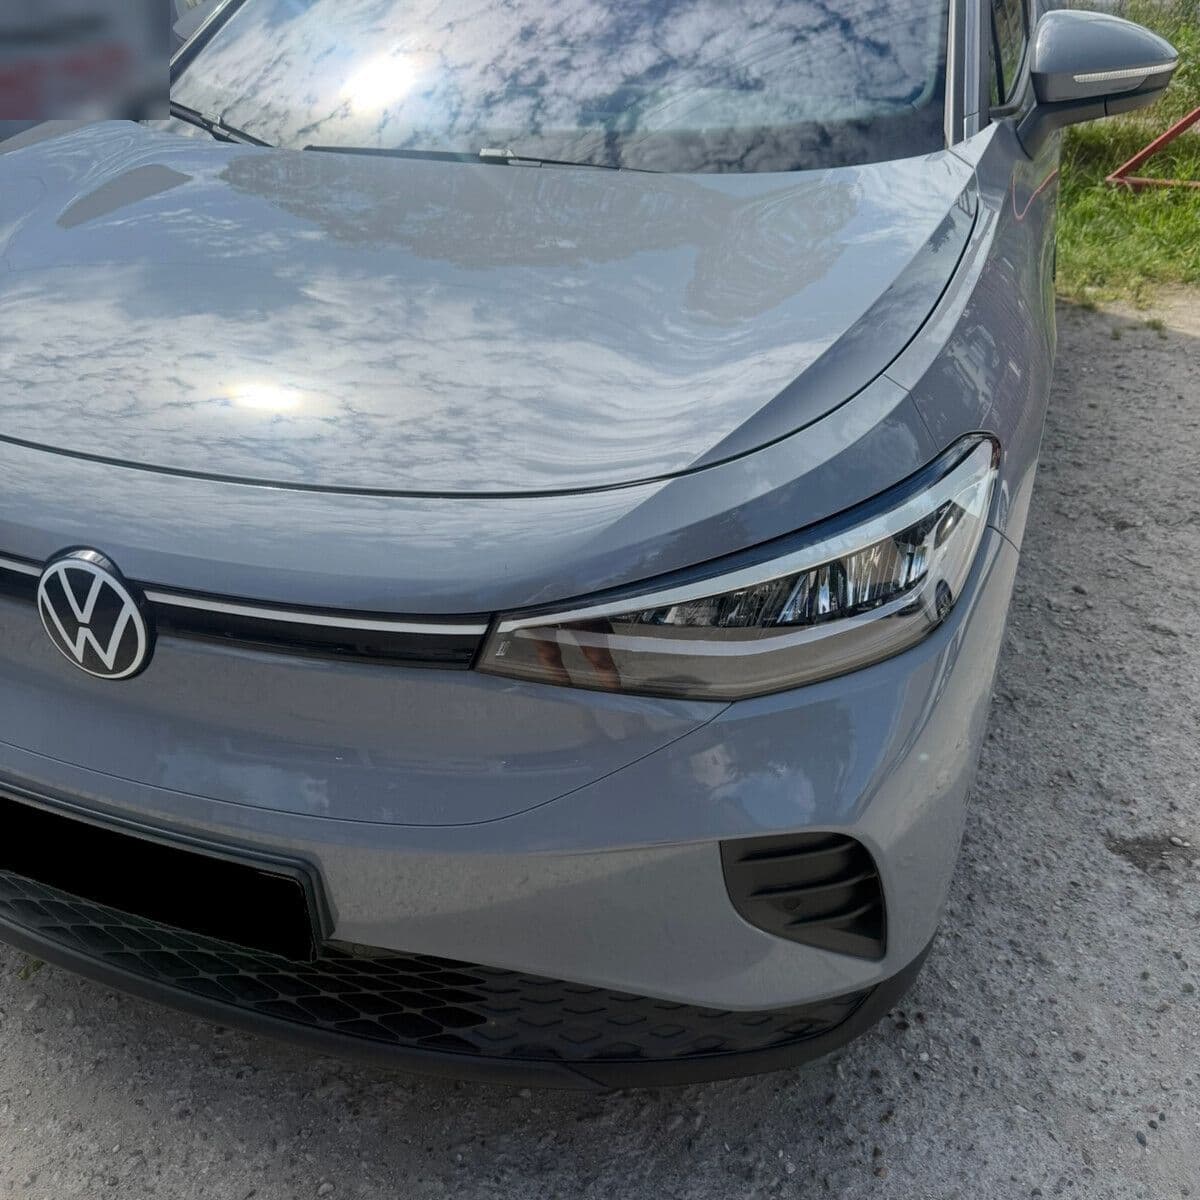 Po
 Przed
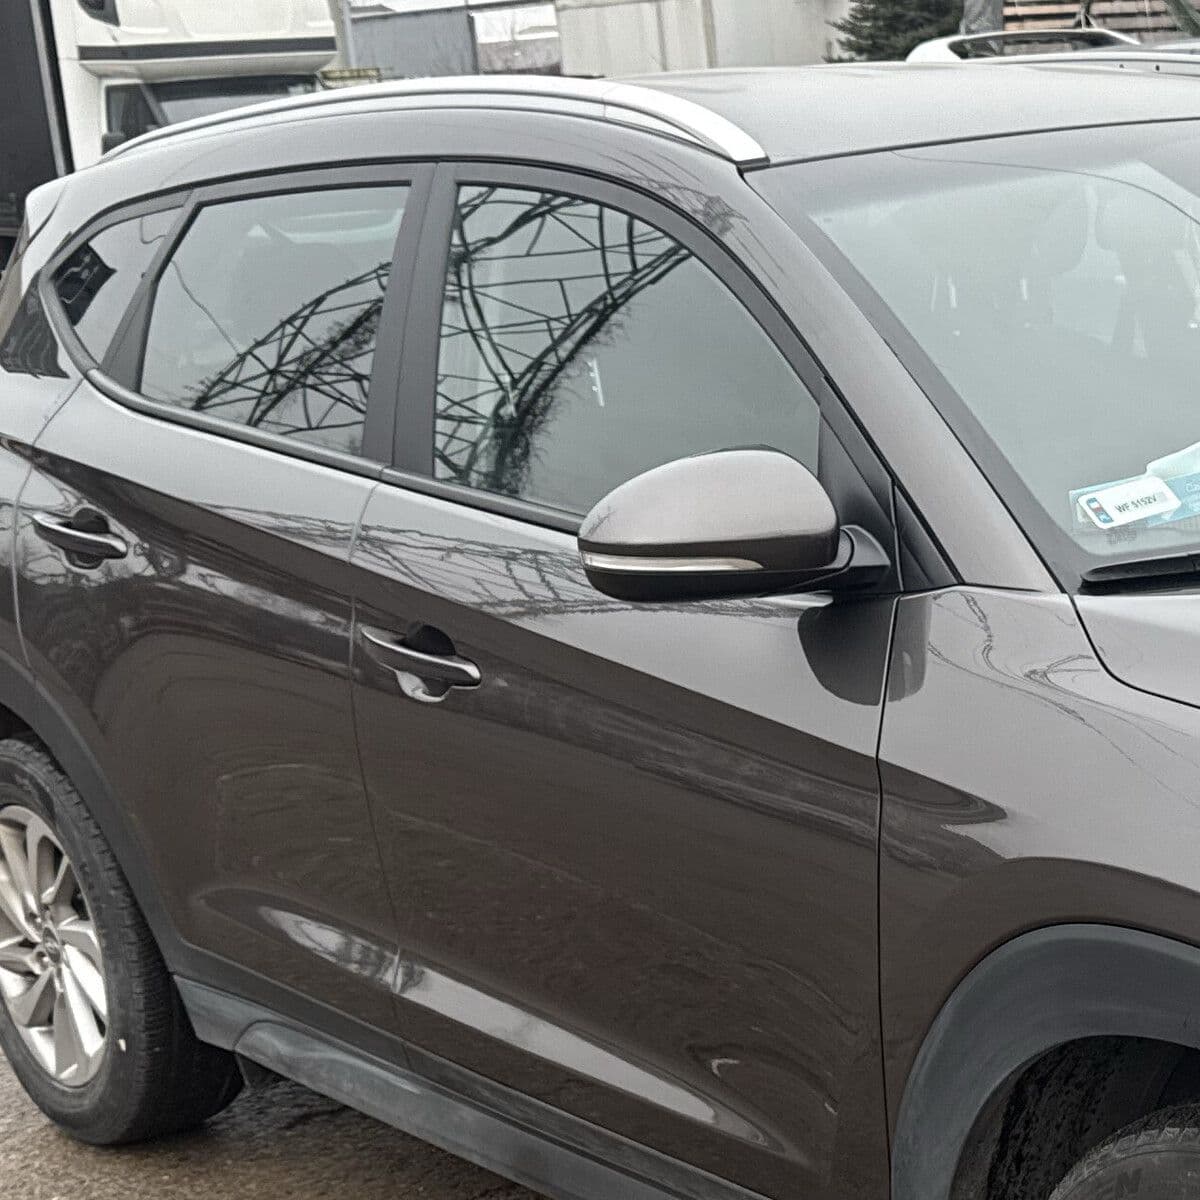 Po
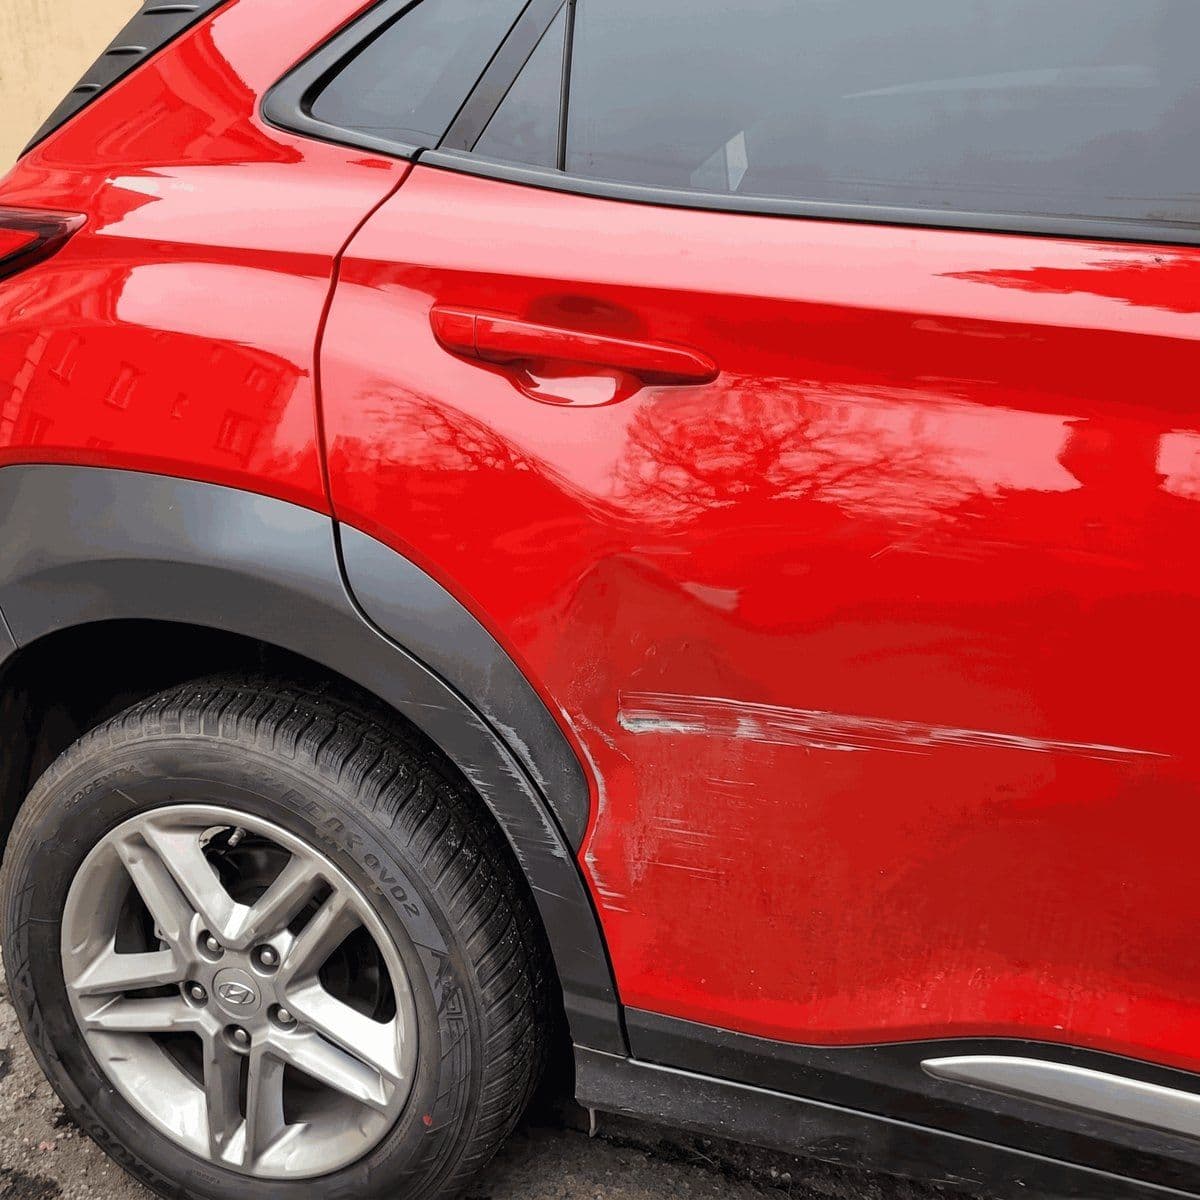 Przed
 Po
 Przed
 Po
Pytania o auto zastępcze z OC sprawcy
Ile kosztuje auto zastępcze z OC sprawcy?
Ciebie nic. Płaci ubezpieczyciel sprawcy, według swojej stawki za dobę (od 78 zł brutto za auto miejskie w Warcie do 320 zł za klasę E w InterRisk, cenniki wyżej).
Czy mogę dostać auto zastępcze, jeśli moje jeździ?
Tak, na czas naprawy. Gdy auto jest sprawne, najem zaczyna się w dniu oddania go do warsztatu.
Czy członek rodziny może jeździć autem zastępczym?
Zależy od umowy najmu. Sądy uznawały brak takiej możliwości za dobry powód, żeby nie brać auta od ubezpieczyciela (UKNF, 431 wyroków).
Czy przy szkodzie całkowitej należy mi się auto zastępcze?
Tak, na czas potrzebny do kupienia innego auta (uchwała SN III CZP 76/13). Ten okres może się skończyć przed wypłatą odszkodowania, w dniu wypłaty albo po niej: liczy się, kiedy realnie mogłeś kupić podobne auto.
Czy mogę wyjechać autem zastępczym za granicę?
Zależy od wypożyczalni. Jeśli ubezpieczyciel nie odniesie się do takiej potrzeby, sądy uznawały to za powód do najmu gdzie indziej.
Co jeśli uszkodzę auto zastępcze?
Odpowiadasz według umowy najmu. Sprawdź, czy auto ma AC i czy jest udział własny; brak jego wyłączenia sądy uznawały za powód do odrzucenia oferty ubezpieczyciela.
Czy muszę wpłacić kaucję za auto zastępcze?
W sieciach ubezpieczycieli zwykle nie: bez kaucji wynajmują m.in. Allianz, TUZ i Uniqa. W wypożyczalni wybranej samodzielnie zależy to od jej umowy, dlatego przeczytaj ją przed podpisaniem.
Czy mogę wziąć auto wyższej klasy niż moje?
Możesz, ale ubezpieczyciel zwróci koszt najmu auta z tej samej klasy, a różnicę zapłacisz sam. Tak piszą w swoich zasadach m.in. Allianz i Uniqa.
Czy ubezpieczyciel może mi narzucić wypożyczalnię?
Nie. Możesz wziąć auto skąd chcesz, ale jeśli ubezpieczyciel przedstawił realną ofertę auta tej samej klasy, a Ty bez szczególnego powodu wybrałeś droższą, różnicę w stawce możesz zapłacić sam (uchwała SN III CZP 20/17, analiza UKNF).
Ile mam czasu, żeby wziąć auto zastępcze?
Najlepiej od razu. Najem liczy się od dnia, w którym auto jest Ci potrzebne, zwykle od szkody albo od oddania auta do naprawy.
Czy muszę mieć zaświadczenie z pracy?
Nie. Prawo do auta nie zależy od tego, do czego go używasz.
Co jeśli sprawca uciekł?
Gdy sprawcy nie ustalono, Ubezpieczeniowy Fundusz Gwarancyjny płaci za szkodę w aucie tylko wtedy, gdy ktoś w zdarzeniu zginął albo jego obrażenia trwały dłużej niż 14 dni (art. 98 ustawy o ubezpieczeniach obowiązkowych). W innym razie zostaje Twoje AC. Gdy sprawca jest znany, ale nie miał OC, szkodę pokrywa UFG.
Ile kosztuje Wasza pomoc?
Nic. Cały proces finansuje polisa OC sprawcy. Twój udział to 0 zł.
Kto to napisał i skąd to wiemy

Oskar Bomba
Ekspert ds. likwidacji szkód
Każdy tekst opieram na sprawach, które sam prowadziłem, i sprawdzam z aktualnymi przepisami. Bez skrótów i bez obiecywania rzeczy, których nie da się dowieźć.
Źródła
- Rzecznik Finansowy, „Refundacja kosztów pojazdu zastępczego” (omówienie uchwał SN), 2024(otwiera się w nowej karcie)
- Uchwała SN z 17.11.2011, III CZP 5/11
- Uchwała SN z 22.11.2013, III CZP 76/13 (szkoda całkowita)
- Uchwała SN z 24.08.2017, III CZP 20/17
- Uchwała SN z 15.02.2019, III CZP 84/18, z uzasadnieniem
- UKNF, analiza 431 wyroków, aktualizacja 16.07.2021(otwiera się w nowej karcie)
- Cennik Warty, stan 27.09.2026(otwiera się w nowej karcie)
- Cennik ERGO Hestii, 20.08.2025(otwiera się w nowej karcie)
- Cennik Link4, stan 27.09.2026(otwiera się w nowej karcie)
- Cennik InterRisk, 20.08.2023(otwiera się w nowej karcie)
- Allianz, zasady rozliczania najmu i cennik, stan 27.09.2026(otwiera się w nowej karcie)
- Cennik Generali, stan 27.09.2026(otwiera się w nowej karcie)
- Cennik Wiener, 1.07.2024(otwiera się w nowej karcie)
- TUZ Ubezpieczenia, zasady wynajmu i cennik, 30.06.2025(otwiera się w nowej karcie)
- Rzecznik Finansowy, webinarium „Assistance komunikacyjne”, lipiec 2021(otwiera się w nowej karcie)
- Art. 361 i 363 k.c.; art. 14, 34 i 98 ustawy o ubezpieczeniach obowiązkowych, UFG i PBUK
- Art. 6 ustawy o rozpatrywaniu reklamacji przez podmioty rynku finansowego (30 dni na odpowiedź)
Jak to działa
Cztery kroki. Twój jest tylko pierwszy.
- Ty
Krok 1
Dzwonisz
i podajesz numer szkody (albo zgłaszamy ją za Ciebie).
Krok 2
Podstawiamy auto
tej samej klasy pod wskazany adres.
Krok 3
Odbieramy Twoje auto
do naprawy.
- 0 zł
Krok 4
Oddajemy naprawione
i zabieramy zastępcze. Rozliczamy się z ubezpieczycielem sprawcy.
Zostaw numer, oddzwonimy i umówimy podstawienie auta
Teraz
Zostawiasz numer
Tylko telefon, reszta w rozmowie.
Do 5 minut
Monika oddzwania
Pyta o auto, gdzie stoi i kto jest sprawcą.
Tego samego dnia
Auto pod Twoim domem
Tej samej klasy, bez kaucji i przedpłaty.
Do końca naprawy
Auto zostaje u Ciebie
Gdy ubezpieczyciel chce skrócić najem, odpowiadamy mu my.
Po naprawie
Zamieniamy się autami
Oddajemy Twoje naprawione, zabieramy zastępcze.
Krok 1: Twój numer
0 zł dla Ciebie
Oddzwania Monika, średnio w 5 minut.
Wolisz od razu? Dzwoń całą dobę: +48 793 58 58 58